El Poder Ejecutivo presentó el expediente 25.728 ante la Asamblea Legislativa. El proyecto de reforma a la llamada Ley de Usura plantea cambiar por completo la forma en que Costa Rica establece las tasas máximas que pueden cobrarse por un crédito.
La propuesta no elimina los límites a las tasas de interés, sino que el cambio está en la fórmula: en lugar de mantener un tope calculado bajo el mecanismo actual, se crearía un nuevo sistema que permitiría establecer tasas máximas diferentes según el tipo de crédito.
Actualmente, la legislación establece una fórmula para calcular las tasas máximas de interés y encarga al Banco Central de Costa Rica actualizar esos límites periódicamente.
El proyecto propone sustituir ese mecanismo por las denominadas Tasas Máximas Aplicables, que serían calculadas por la Superintendencia General de Entidades Financieras (Sugef), bajo una metodología aprobada por el Consejo Nacional de Supervisión del Sistema Financiero (Conassif).
La principal diferencia es que el sistema dejaría de depender necesariamente de un mismo límite para todos los créditos.
Además, la propuesta permitiría establecer tasas distintas para créditos revolutivos de consumo, créditos de consumo no revolutivos y financiamiento para micro, pequeñas y medianas empresas, entre otros segmentos.
Para calcular esos límites, la metodología tendría que tomar en cuenta aspectos como el costo de los recursos utilizados para prestar, el riesgo de que un crédito no sea pagado, los costos operativos y los gastos relacionados con su recuperación.
En otras palabras, el proyecto busca reconocer que prestar dinero para una tarjeta de crédito no tiene necesariamente el mismo costo ni el mismo riesgo que financiar a una pequeña empresa o conceder un préstamo personal.
¿Por qué cambiar el sistema?
Uno de los principales argumentos del Gobierno para cambiar la ley de usura es que miles de costarricenses han sufrido una reducción en el acceso al crédito formal durante los últimos años.
La lógica planteada es que, cuando una entidad financiera considera que el riesgo de prestar dinero a una persona es mayor que el rendimiento que puede obtener dentro del tope legal, simplemente decide no otorgarle el crédito.
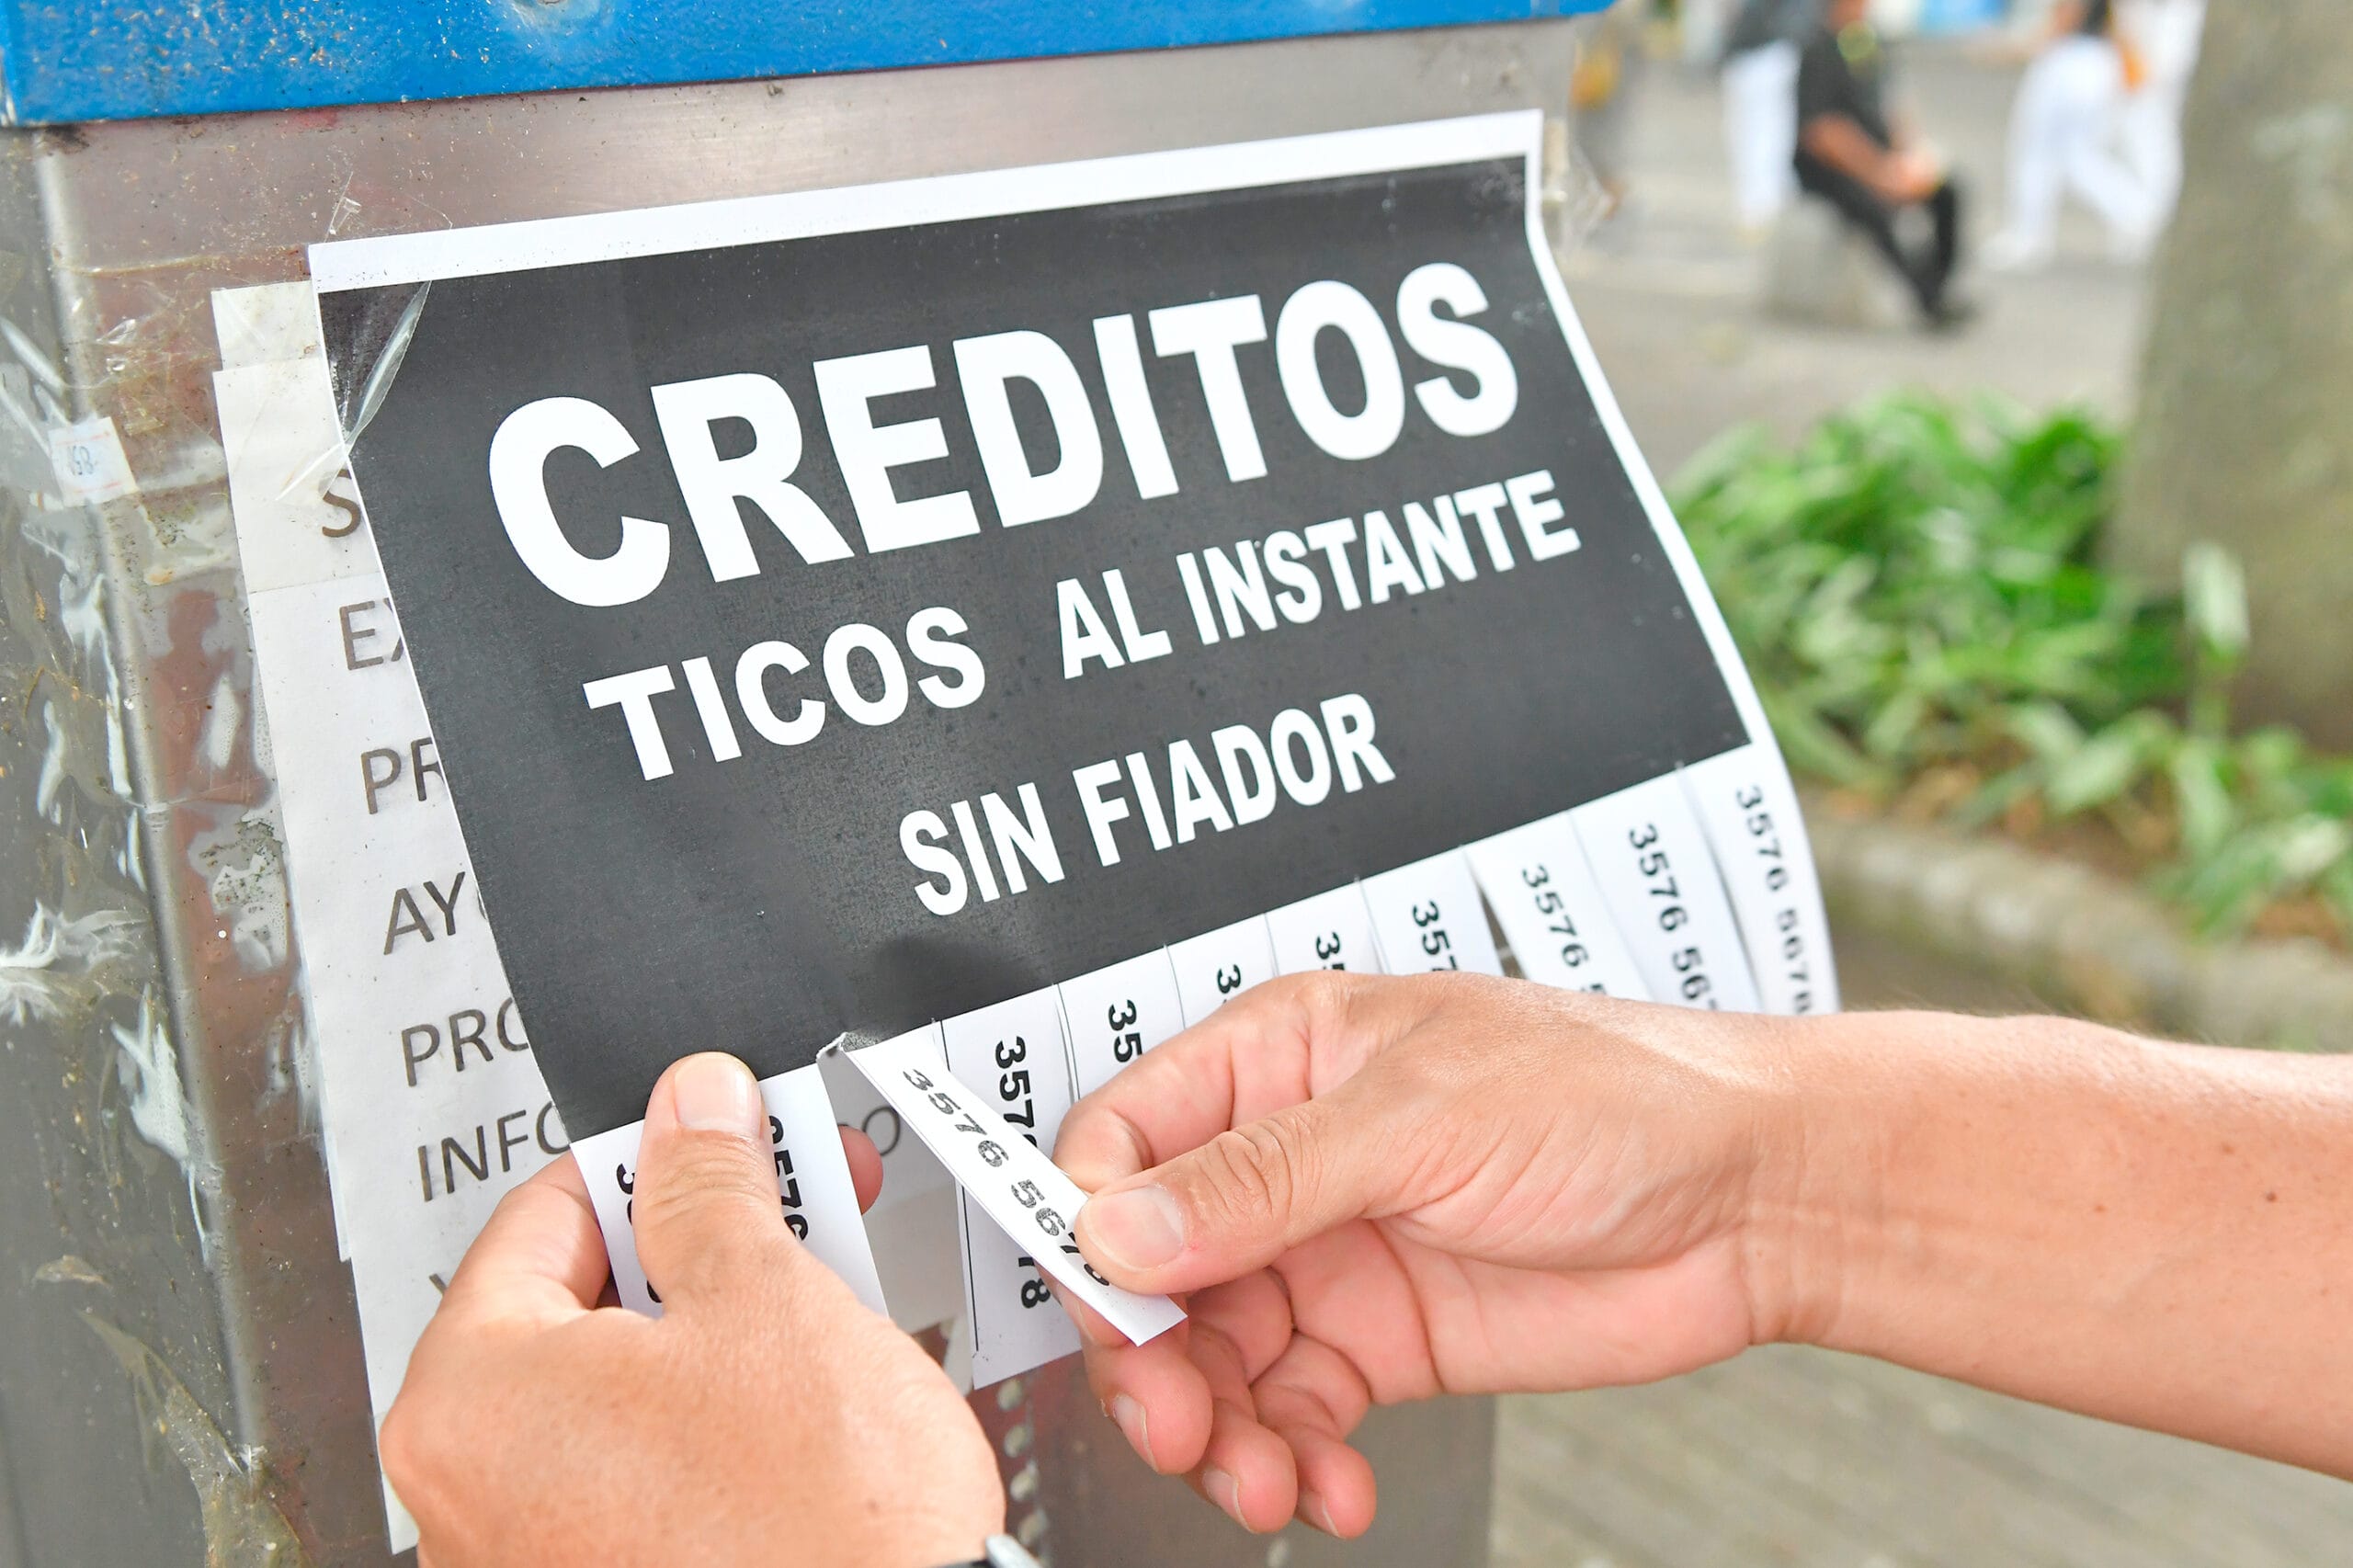
El problema, según el planteamiento de la iniciativa, es que la necesidad de dinero no desaparece porque un banco, una cooperativa o una entidad financiera rechace la solicitud. Por el contrario, esa persona puede terminar buscando financiamiento fuera del sistema formal, incluyendo los llamados préstamos “gota a gota”.
Desde esa perspectiva, la reforma pretende atacar un problema que el Gobierno considera una consecuencia no prevista de la Ley de Usura: proteger a los consumidores de intereses excesivos, pero sin convertir esa protección en una barrera que termine expulsándolos del sistema financiero formal.
Más información y supervisión
La iniciativa también plantea ampliar la información disponible sobre el mercado del crédito. Los oferentes habituales de crédito, incluso aquellos que no realizan intermediación financiera, tendrían que inscribirse ante la Sugef y suministrar información sobre sus operaciones.
Además, el Banco Central elaboraría un informe anual sobre inclusión financiera y desarrollaría, junto con el Ministerio de Economía, un sistema para que los consumidores puedan comparar las condiciones de los diferentes productos crediticios.
DATOS
Topes según crédito
La reforma plantea una segmentación inicial del mercado crediticio:
- Créditos revolutivos de consumo para personas físicas: tarjetas de crédito, líneas de crédito, sobregiros y operaciones similares.
- Créditos de consumo no revolutivos para personas físicas y jurídicas.
- Créditos para mipymes.
MÁS DATOS
TASAS DE INTERÉS MÁXIMAS
| COLONES | DÓLARES | OTRA MONEDA | |
| CRÉDITOS | 36,48% | 30,11% | 7,27% |
| MICROCRÉDITOS | 51,51% | 42,65% |